 gardenerscentre.eu Tipps & Tricks für Haus & Garten
Related Articles

Ein Garten sieht auf Fotos immer nach Ruhe und Feierabend aus. Wer selbst eine Fläche pflegt, weiß aber: Da fließt das ganze Jahr über Geld. Erde und Saatgut im Frühjahr, ein neuer Spaten, weil der alte durchgerostet ist, im Sommer die Bewässerung, im Herbst vielleicht ein Baum, der weichen muss. Vieles davon sind Kleinbeträge, die einzeln kaum auffallen. Am Jahresende steht trotzdem eine erstaunliche Summe unter dem Strich.
Genau deshalb lohnt es sich, den Garten nicht nur gärtnerisch, sondern auch finanziell wie ein kleines Projekt zu behandeln. Man muss dafür kein Buchhalter werden. Es reicht, die Ausgaben rund ums Grün an einer Stelle zu bündeln, statt sie im Rauschen des Haushaltsbudgets untergehen zu lassen. Wer sieht, was Beet, Terrasse und Werkzeug wirklich kosten, plant die nächste Saison entspannter und kauft weniger aus dem Bauch heraus.
Das Werkzeug dafür ist unspektakulär: ein Konto. Klingt erst mal nüchtern für ein Thema, bei dem es eigentlich um Rosen und Tomaten geht. Aber ein separates, gebührenfreies Girokonto als „Gartenkasse“ ist eine der einfachsten Methoden, um Ordnung in die Ausgaben zu bringen. Und weil viele Banken für die reine Kontoführung immer noch Geld verlangen, entscheidet die Wahl des Kontos mit darüber, wie viel vom Budget am Ende tatsächlich im Beet landet und nicht in Gebühren.
Bevor du ein neues Konto eröffnest, lohnt sich ein nüchterner Vergleich der Anbieter, denn die Unterschiede bei Grundgebühr, Karten und Bedingungen sind größer, als man denkt. Wer sich einen ersten Überblick über gebührenfreie Modelle verschaffen will, für den ist ein Blick auf girokonto-news.de lohnt sich, um die passenden Optionen nebeneinanderzulegen. Danach geht es an die Umsetzung, und dafür gibt es weiter unten eine kompakte Checkliste.
Warum eine eigene Gartenkasse Sinn ergibt
Der größte Vorteil liegt in der Trennung. Solange Kompost, Grill-Zubehör und die Rechnung für den Gärtner über dasselbe Konto laufen wie Miete, Versicherung und Wocheneinkauf, verschwimmt alles. Kaum jemand kann dann sagen, ob die neue Terrasse nun 800 oder 1.400 Euro gekostet hat. Läuft das Gartengeld dagegen über ein eigenes Konto, liest du den Kontoauszug wie ein kleines Gartentagebuch.
Das hilft besonders bei größeren Vorhaben. Eine harmonische Garten- und Terrassengestaltung entsteht selten an einem Wochenende, sondern über Monate in vielen Einzelschritten. Wer die Ausgaben dafür sauber getrennt hält, verliert den Überblick nicht und merkt rechtzeitig, wenn das Budget knapp wird.
Ein zweiter Punkt ist die Planung fürs Folgejahr. Wenn du weißt, dass die Saison im Schnitt 1.200 Euro verschlingt, kannst du monatlich einen festen Betrag auf die Gartenkasse legen. Im Frühjahr steht das Geld dann bereit, ohne dass die Anschaffung eines Gartenmöbel-Sets für die passende Gartengröße das Haushaltskonto durcheinanderbringt. Aus spontanen Griffen ins Portemonnaie wird eine ruhige, verteilte Ausgabe.
Wer die Ausgaben rund ums Grün an einer Stelle bündelt, plant die nächste Saison entspannter.
Was ein gutes Konto für den Garten mitbringen sollte
Nicht jedes Konto eignet sich als Gartenkasse. Für diesen Zweck brauchst du kein Premium-Paket mit Reiseversicherung und Concierge-Service, sondern etwas Schlankes und Kostenloses. Die folgenden Merkmale sind dabei die wichtigsten.
- Keine Grundgebühr: Ein Zweitkonto, das im Jahr 60 oder 120 Euro Kontoführung kostet, frisst genau das Budget auf, das eigentlich in den Garten soll. Achte auf echte Gebührenfreiheit, nicht auf befristete Lockangebote.
- Kostenlose Karte: Eine Debit- oder Girocard ohne Aufpreis reicht für Baumarkt, Gärtnerei und Onlinebestellung völlig aus. Extra-Kosten für die Karte sind bei einem Nebenkonto unnötig.
- Gute Erreichbarkeit per App: Wer im Gartencenter schnell den Kontostand checken will, ist mit einer soliden Banking-App besser dran als mit reinem Online-Zugang am Rechner.
- Keine versteckten Bedingungen: Manche kostenlosen Konten setzen einen monatlichen Mindestgeldeingang voraus. Für ein reines Sparkonto fürs Grün ist das oft unpraktisch. Lies das Kleingedruckte, bevor du unterschreibst.
Die Verbraucherzentrale hat für die generelle Kontowahl eine hilfreiche Übersicht zusammengestellt. In ihrer Checkliste zum Girokonto-Vergleich werden genau diese Punkte – Grundgebühr, Kartenkosten und Bedingungen wie ein Mindestgeldeingang – Schritt für Schritt abgeklopft. Das lohnt sich auch dann, wenn du das Konto nur für den Garten nutzt.
Die Checkliste: In fünf Schritten zur Gartenkasse
Damit aus der Idee kein Papierstapel wird, hier das Vorgehen in klaren Schritten. Du kannst die Liste einmal durchgehen und danach läuft die Sache fast von allein.
- Budget festlegen. Schätze grob, was dein Garten pro Jahr kostet. Rechne Werkzeug, Pflanzen, Erde, Deko und größere Vorhaben zusammen. Lieber etwas großzügig ansetzen, damit die eine Überraschung im Sommer nicht gleich alles sprengt.
- Kostenloses Konto eröffnen. Wähle ein gebührenfreies Girokonto ohne Mindestgeldeingang und richte es als reines Gartenkonto ein. Die Eröffnung dauert online meist nur wenige Minuten.
- Ein- und Ausgaben trennen. Überweise monatlich einen festen Betrag von deinem Hauptkonto auf die Gartenkasse und bezahle alle Gartenausgaben ausschließlich von dort. So bleibt die Trennung sauber.
- Belege sammeln. Hefte Rechnungen für teurere Anschaffungen ab, digital genügt ein Fotoordner auf dem Handy. Das hilft bei Garantiefällen und macht später den Rückblick leicht.
- Einmal im Jahr prüfen. Setz dich am Ende der Saison zehn Minuten hin und schau dir die Ausgaben an. Wo war es teurer als gedacht? Was hat sich gelohnt? Daraus ergibt sich das Budget fürs nächste Jahr fast von selbst.
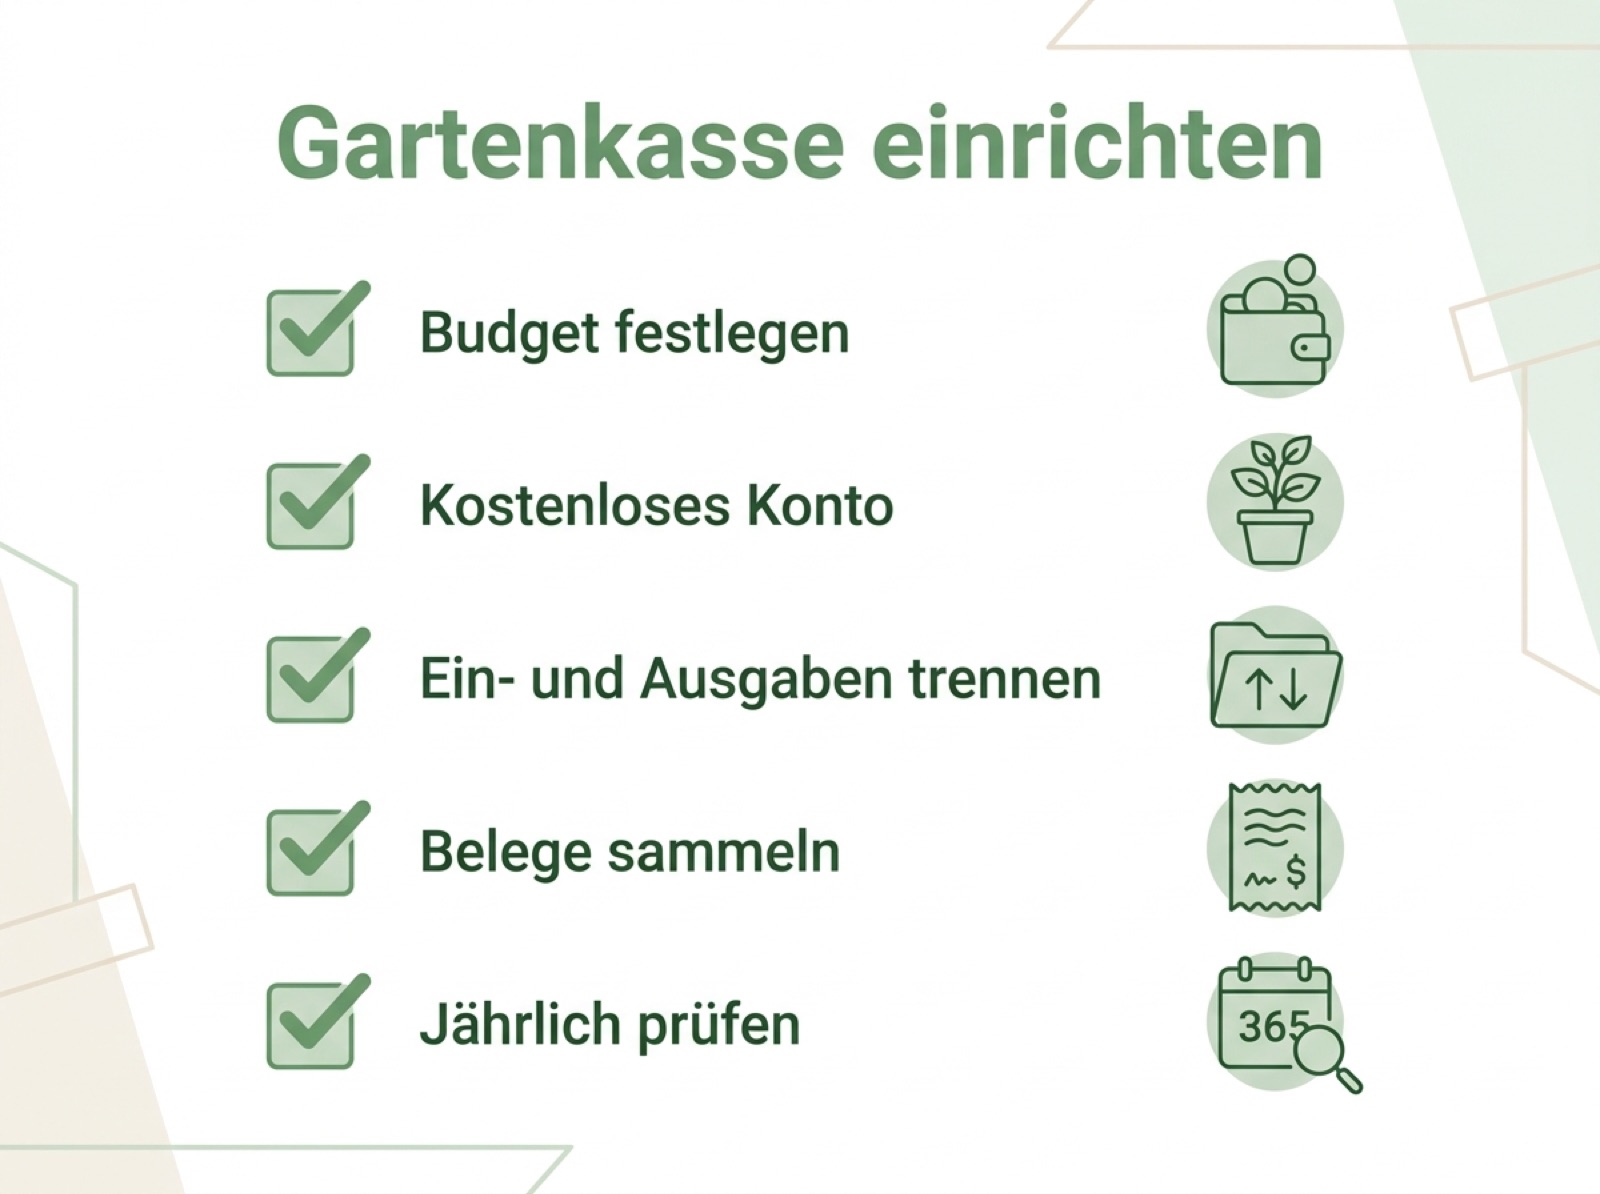
Die fünf Schritte zur eigenen Gartenkasse auf einen Blick.
Für wen sich der Aufwand besonders lohnt
Nicht jeder braucht ein Zweitkonto für ein paar Blumenzwiebeln. Wer aber regelmäßig größere Beträge in den Außenbereich steckt, profitiert deutlich. Das gilt etwa für alle, die ein dauerhaftes Projekt verfolgen: einen Pavillon, der den Garten stilvoll aufwertet, eine neue Terrasse oder Schritt für Schritt ein durchdachtes Beetkonzept.
Auch bei technischen Anschaffungen, die sich über die Zeit rechnen, hilft der klare Blick aufs Geld. Eine unabhängige Wasserversorgung über einen eigenen Brunnen etwa ist erst mal eine Investition, spart aber langfristig bei jeder Gießkanne. Solche Rechnungen lassen sich viel leichter aufstellen, wenn die laufenden Gartenkosten sauber dokumentiert sind.
Und schließlich hilft die Trennung auch beim ehrlichen Blick auf die eigenen Gewohnheiten. Wer schwarz auf weiß sieht, dass die spontane Staude im Baumarkt sich über die Saison zu einem dreistelligen Betrag summiert hat, kauft im nächsten Jahr bewusster. Das ist keine Sparsamkeit aus Zwang, sondern schlicht ein realistischer Blick auf ein Hobby, das man gern hat.
Was das gesparte Geld leisten kann
Wer bei der Kontoführung nicht unnötig Gebühren verliert, hat mehr Spielraum für das, worum es eigentlich geht. Zwei kostenlose Kontomodelle kosten über zehn Jahre schnell einen dreistelligen Unterschied – Geld, das genauso gut in gute Erde oder ein ordentliches Werkzeug fließen könnte. Die BaFin, also die staatliche Finanzaufsicht, betreibt seit 2025 einen neutralen Kontenvergleich für Girokonten, in dem Tausende Kontomodelle mit ihren Kosten aufgeführt sind. Wer dort und bei einem der einschlägigen Vergleichsportale nachschaut, findet ohne großen Aufwand ein wirklich gebührenfreies Modell.
Der Gedanke dahinter ist derselbe wie im Garten: einmal ordentlich planen, dann jahrelang davon profitieren. Man legt nicht jeden Tag ein neues Beet an, und man wechselt auch nicht ständig das Konto. Aber die eine gute Entscheidung am Anfang zahlt sich über viele Saisons aus. So wird aus dem trockenen Thema Bankkonto am Ende ein ganz praktischer Beitrag zu einem schöneren, entspannteren Garten.
Häufige Fragen
Brauche ich für den Garten wirklich ein zweites Konto?
Zwingend nötig ist es nicht, aber es macht vieles einfacher. Ein separates Konto trennt die Gartenausgaben klar vom übrigen Haushaltsgeld und zeigt dir am Jahresende genau, was dein Hobby gekostet hat. Wer nur gelegentlich ein paar Pflanzen kauft, kommt auch ohne aus. Für alle mit regelmäßigen oder größeren Ausgaben lohnt sich die Trennung.
Worauf muss ich bei einem kostenlosen Girokonto achten?
Wichtig sind echte Gebührenfreiheit ohne befristete Lockangebote, eine kostenlose Karte und keine versteckten Bedingungen wie ein monatlicher Mindestgeldeingang. Gerade bei einem reinen Nebenkonto für den Garten ist ein Mindestgeldeingang oft unpraktisch. Ein Vergleich mehrerer Anbieter zeigt schnell, welches Modell zu dir passt.
Wie viel kostet ein Garten im Jahr überhaupt?
Das hängt stark von Größe und Ansprüchen ab. Ein kleiner Reihenhausgarten kommt mit ein bis zwei Hundert Euro für Pflanzen und Kleinkram aus, während größere Projekte wie Terrasse, Möbel oder ein Gartenhaus schnell in den vierstelligen Bereich gehen. Genau deshalb hilft es, die Ausgaben ein Jahr lang zu erfassen und daraus ein realistisches Budget abzuleiten.
Lohnt sich das Sparen bei Kontogebühren überhaupt?
Ja, über die Jahre gerechnet schon. Kontoführungsgebühren von zehn Euro im Monat summieren sich auf 120 Euro im Jahr. Wählst du stattdessen ein gebührenfreies Konto, bleibt dieses Geld für den Garten übrig. Neutrale Quellen wie der BaFin-Kontenvergleich helfen dabei, ein wirklich kostenloses Modell zu finden. </content> </invoke>