gardenerscentre.eu Tipps & Tricks für Haus & Garten
Related Articles
Viele Gartenfreunde träumen weniger vom Haus als vom Garten dahinter: ein alter Apfelbaum, Platz für ein Hochbeet, abends ein Stuhl in der Abendsonne, ohne dass ein Nachbar zwei Meter entfernt auf dem Balkon sitzt. Nur: Einen Garten kauft man in Deutschland selten allein. Er kommt mit vier Wänden, einem Dach und einer Zahl, die einem erst mal den Atem nimmt.
An diesem Punkt verzetteln sich viele. Man verliebt sich in eine Immobilie mit blühendem Grundstück und rechnet erst hinterher nach, ob das überhaupt zu stemmen ist. Sinnvoller ist die umgekehrte Reihenfolge: erst die Finanzierung durchrechnen, dann das erste Exposé öffnen. Dieser Ratgeber zeigt, wie das geht, welche Posten gern unterschätzt werden und wo die teuren Fehler lauern.
Bevor überhaupt ein Bankgespräch ansteht, hilft es, online die eigene Baufinanzierung berechnen zu lassen und so ein realistisches Gefühl für die spätere Monatsrate zu bekommen. Das klingt banal, ist aber ein wichtiger erster Schritt. Mit der eigenen Zahl im Kopf geht man mit einem klaren Limit in die Besichtigung. Alles Weitere baut darauf auf.
Was ein Online-Rechner leisten kann
Gesunde Skepsis schadet bei solchen Rechnern nicht. Hinter dem Wort „kostenlos“ stecken manchmal Formulare, die vor allem Kontaktdaten einsammeln. Vor der Eingabe lohnt deshalb ein Blick, ob das Ergebnis ohne Name, E-Mail-Adresse und Telefonnummer erscheint. Ein brauchbarer Rechner fragt Kaufpreis, Eigenkapital, Sollzins und Anfangstilgung ab und zeigt daraus die monatliche Rate und die Restschuld am Ende der Zinsbindung.
Aufschlussreich ist es, einzelne Werte zu verschieben, etwa die Tilgung von zwei auf drei Prozent. Dann sieht man, wie die Rate steigt und die Laufzeit deutlich schrumpft. So wird das Verhältnis von Rate, Zins und Laufzeit im eigenen Fall greifbar, und das bleibt länger hängen als jede abstrakte Erklärung.
Eine Einschränkung gilt für alle Rechner: Voreingestellte oder beworbene Zinsen sind oft Schaufensterzinsen. Sie gelten für Musterkunden mit viel Eigenkapital und sicherem Einkommen, die eigene Kondition kann darüber liegen. Verbindlich ist erst das Angebot der Bank.
Rechenbeispiel: zwei oder drei Prozent Tilgung?
Damit das nicht theoretisch bleibt, ein Beispiel mit angenommenen Zahlen. Angenommen, das Wunschobjekt kostet 400.000 Euro, 100.000 Euro Eigenkapital sind vorhanden, das Darlehen beträgt also 300.000 Euro. Bei einem Sollzins von 3,7 Prozent und zwei Prozent Anfangstilgung liegt die Rate bei 1.425 Euro im Monat. Das klingt machbar, doch nach zehn Jahren stehen noch rund 227.500 Euro Restschuld im Tilgungsplan.
Mit drei Prozent Anfangstilgung steigt die Rate auf 1.675 Euro, also 250 Euro mehr im Monat. Dafür sinkt die Restschuld nach zehn Jahren auf rund 191.300 Euro. Bliebe der Zins über die gesamte Laufzeit gleich, wäre das Darlehen nach knapp 22 statt gut 28 Jahren getilgt, und die Zinsen fielen insgesamt um rund 47.000 Euro niedriger aus. Etwas mehr Rate heute spart also einen fünfstelligen Betrag. In der Praxis endet die Zinsbindung früher, und der Anschlusszins entscheidet mit, wie die Rechnung weitergeht.
Vergleichen, statt beim ersten Angebot zu unterschreiben
Ob sich das Vergleichen lohnt, zeigt eine einfache Rechnung. Ein einzelnes Bankangebot ist immer nur ein Datenpunkt. Portale, die eigenen Angaben zufolge Hunderte Banken gegeneinanderstellen, bringen die Konditionen nebeneinander, statt dass man von Filiale zu Filiale tingeln muss.
Schon ein Zehntelprozentpunkt weniger Zins spart im Beispiel oben (300.000 Euro, zwei Prozent Tilgung) in den ersten zehn Jahren rund 2.600 Euro Zinsen. Es lohnt sich also, mehrere Angebote einzuholen, bevor irgendwo eine Unterschrift steht. Wichtig ist nur, dass eine solche Anfrage als reine Konditionsanfrage und nicht als harte Kreditanfrage bei der Schufa läuft. Seriöse Portale achten darauf.

Erst rechnen, dann verlieben: Die Zahlen gehören vor die erste Besichtigung.
Die fünf Bausteine, die jede Rate bestimmen
Damit die Zahl aus dem Rechner Sinn ergibt, muss man wissen, woraus sie sich speist. Im Kern sind es fünf Größen, die im Rechner an jeder Schraube drehen:
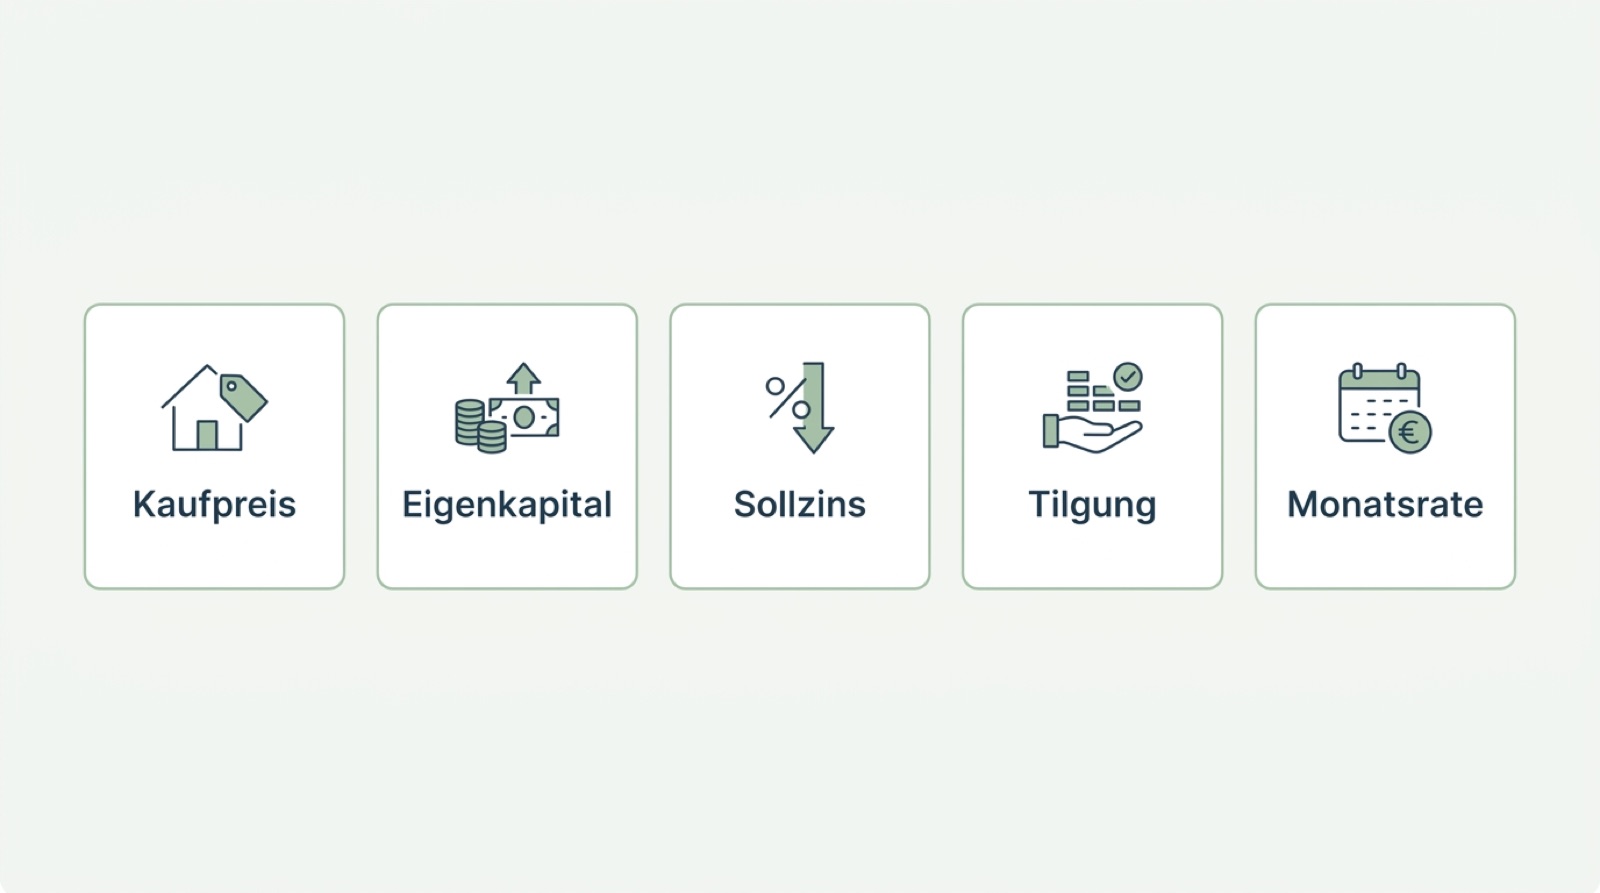
Die fünf Stellschrauben jeder Baufinanzierung im Überblick.
- Kaufpreis: Der Ausgangswert. Wichtig, aber allein wenig aussagekräftig ohne die Nebenkosten weiter unten.
- Eigenkapital: Je mehr Sie mitbringen, desto weniger müssen Sie leihen und desto besser der Zins. Klassische Empfehlung sind mindestens die Nebenkosten plus zehn bis zwanzig Prozent des Kaufpreises.
- Sollzins: Der reine Zinssatz auf die Darlehenssumme. Kleine Unterschiede wirken über zwanzig Jahre gewaltig.
- Tilgung: Der Anteil, mit dem Sie die Schuld abbezahlen. Zwei Prozent gelten heute als unteres Ende, viele wählen bewusst mehr.
- Monatsrate: Das Ergebnis aus allem. Die Zahl, die Ihr Leben die nächsten Jahre begleitet.
Wer diese fünf Begriffe verinnerlicht hat, liest jedes Finanzierungsangebot mit anderen Augen. Man erkennt sofort, an welcher Schraube ein Berater dreht, um die Rate optisch klein zu rechnen, etwa über eine niedrige Tilgung, die die Laufzeit unangenehm in die Länge zieht.
Wo die bösen Überraschungen wirklich sitzen
Die böse Überraschung ist selten der Kaufpreis. Der steht schließlich im Exposé. Es sind die Posten drumherum, die viele erst spät auf dem Zettel haben.
Die Kaufnebenkosten schlagen je nach Bundesland mit rund neun bis zwölf Prozent zu Buche. Grunderwerbsteuer, Notar, Grundbuch und oft eine Maklercourtage summieren sich bei einer Immobilie für 400.000 Euro schnell auf 40.000 Euro und mehr. Diese Summe finanzieren viele Banken nicht mit, sie muss aus dem Eigenkapital kommen. Wer das übersieht, steht plötzlich mit einer Finanzierungslücke da.
Ein zweiter Punkt ist der Zusammenhang zwischen Zinsbindung und Sicherheit. Laut der Zinsstatistik der Deutschen Bundesbank lag der durchschnittliche Effektivzins für neue Wohnungsbaukredite im August 2026 (vorläufiger Wert) bei 3,81 Prozent mit fünf bis zehn Jahren Zinsbindung und bei 4,04 Prozent mit mehr als zehn Jahren. Die längere Bindung kostete im Schnitt also gut 0,2 Prozentpunkte mehr. Dafür tauscht man Zinsschwankungen gegen Planungssicherheit, und bei fünfzehn oder zwanzig Jahren kann sich das lohnen.
Gut zu wissen ist dabei ein Recht, das gern untergeht: Nach § 489 BGB dürfen Darlehensnehmer ihren Kredit in jedem Fall zehn Jahre nach der vollständigen Auszahlung mit sechs Monaten Frist kündigen, und zwar ohne Vorfälligkeitsentschädigung. Der genaue Wortlaut steht in § 489 BGB. Eine sehr lange Zinsbindung sperrt einen also nicht für immer ein. Man behält die Freiheit, nach zehn Jahren günstiger umzuschulden, falls die Zinsen fallen.
Gartenfreunde denken einen Schritt weiter
Für Gartenmenschen kommt ein Posten dazu, den reine Zahlenmenschen leicht unterschätzen: Das Grundstück kostet nach dem Kauf weiter Geld und Arbeit. Ein verwilderter Garten sieht auf Fotos romantisch aus, braucht im ersten Jahr aber oft viel Erde, Pflanzen und Werkzeug.
Im Finanzierungsplan gehört das in einen eigenen Posten, damit es nicht unter „Sonstiges“ verschwindet. Wer ohnehin von einer harmonischen Garten- und Terrassengestaltung träumt, sollte diese Wünsche nicht auf Pump über den Dispo finanzieren, sondern von Anfang an einen realistischen Puffer einplanen. Sonst steht das neue Haus da, aber für das Grün fehlt das Geld.
Praktisch heißt das: Rechnen Sie die erste Gartensaison mit ein. Ein simples Gartenmöbel-Set für die passende Gartengröße ist schnell gekauft, aber Zaun, Hecke, Wege und vielleicht ein Pavillon zur stilvollen Aufwertung des Gartens läppern sich. Wer diese Ausgaben vorher grob überschlägt, muss später nicht die Rate strecken, um ein paar Sträucher zu pflanzen.
Und noch ein Gedanke, der über reine Kosten hinausgeht: Ein Garten ist auch ein Ort zum Runterkommen. Genau darin liegt für viele der eigentliche Wert der eigenen Immobilie. Wer sich davon inspirieren lassen will, findet in Beiträgen über einen entspannenden Garten mit Inspiration und Tipps reichlich Ideen und einen guten Grund, die Finanzierung so aufzustellen, dass am Ende noch Luft für dieses Stück Lebensqualität bleibt.
Was in den Finanzierungsplan gehört
Ein Online-Rechner macht aus einem diffusen Wunsch eine konkrete Zahl und setzt ein festes Limit für die Besichtigungen. Das schützt vor Bauchentscheidungen.
Die Rate aus dem Rechner ist ein guter Startpunkt, zeigt aber nie das ganze Bild. Nebenkosten, ein ehrlicher Eigenkapitalcheck und eine bewusst gewählte Zinsbindung entscheiden darüber, ob die Finanzierung trägt oder ob nach ein paar Jahren die Luft dünn wird. Mit diesen drei Punkten im Plan schläft man nach dem Kauf ruhiger.
Für Gartenfreunde heißt das: Wenn die Zahlen von Anfang an stimmen, bleibt der Kopf frei für den ersten selbst gepflanzten Baum im eigenen Grün.
Häufige Fragen
Wie viel Eigenkapital brauche ich für einen Immobilienkredit?
Als Faustregel sollten Sie mindestens die Kaufnebenkosten aus eigener Tasche zahlen können, also etwa neun bis zwölf Prozent des Kaufpreises. Besser sind zusätzlich zehn bis zwanzig Prozent des Kaufpreises als Eigenkapital, weil das den Zins senkt und die Bank Ihnen bessere Konditionen anbietet.
Was bringt mir ein Baufinanzierungsrechner konkret?
Er übersetzt Kaufpreis, Eigenkapital, Zins und Tilgung in eine monatliche Rate und zeigt die Restschuld nach der Zinsbindung. So bekommen Sie vor jedem Bankgespräch ein realistisches Limit und erkennen sofort, wie stark sich eine höhere Tilgung oder ein besserer Zins auswirken.
Ist eine lange Zinsbindung sinnvoll?
Bei einem moderaten Zinsniveau spricht viel für eine lange Bindung von fünfzehn oder zwanzig Jahren, weil sie Planungssicherheit gibt. Wichtig zu wissen: Nach § 489 BGB dürfen Sie nach zehn Jahren ohnehin kündigen und günstiger umschulden, ohne dass eine Vorfälligkeitsentschädigung anfällt.
Welche Kosten werden neben dem Kaufpreis oft vergessen?
Am häufigsten die Kaufnebenkosten aus Grunderwerbsteuer, Notar, Grundbuch und Maklercourtage. Dazu kommen bei einem Haus mit Grundstück die Ausgaben für den Garten, von Erde und Pflanzen bis zu Zaun und Wegen. Beides gehört von Anfang an in den Finanzierungsplan.
Dieser Ratgeber ersetzt keine individuelle Finanzierungsberatung. Verbindlich sind allein die Angebote und Unterlagen der Bank.