gardenerscentre.eu Tipps & Tricks für Haus & Garten
Related Articles


Ein größeres Gartenprojekt beginnt selten mit einer Preisliste. Es beginnt mit einer Idee: die durchhängende Terrasse endlich neu aufbauen, einen Brunnen bohren lassen, das windschiefe Gerätehaus durch ein richtiges Gartenhaus ersetzen. Und irgendwann, meistens nach dem dritten Angebot, kommt der Moment, in dem klar wird, dass die Ersparnisse allein nicht reichen. Dann steht die Frage im Raum, die viele Hobbygärtner zum ersten Mal ernsthaft beschäftigt: Kredit ja oder nein – und wenn ja, worauf muss ich achten?
Genau an diesem Punkt geraten die meisten ins Schwimmen. Nicht, weil sie leichtsinnig wären, sondern weil die Sprache der Banken eine andere ist als die des Gartens. Sollzins, effektiver Jahreszins, Bonität, Verwendungszweck – das klingt nach Papierkram, meint aber am Ende ganz konkrete Euro auf dem Konto. Wer diese Begriffe vorher versteht, verhandelt anders und zahlt oft spürbar weniger.
Dieser Beitrag ist deshalb als kleines Glossar für Gartenbesitzer gedacht. Er erklärt die wichtigsten Begriffe rund um die Kreditanfrage in normaler Sprache und zeigt, welche Vorbereitung sich lohnt, bevor man das erste Angebot einholt. Genau diese Reihenfolge – erst informieren, dann anfragen – empfehlen die Experten von Kreditmentor, weil jede unüberlegte Anfrage später Zinsen und Nerven kostet. Fangen wir also dort an, wo die Verwirrung meistens beginnt.
Warum ein Gartenprojekt überhaupt zum Kreditfall wird
Ein Garten frisst Geld in Etappen, und das ist der Grund, warum die Kosten so gern unterschätzt werden. Eine neue Terrasse für ein paar tausend Euro klingt überschaubar. Kommen aber Drainage, Fundament, eine Überdachung und am Ende die passende Beleuchtung dazu, ist die ursprüngliche Zahl schnell verdoppelt. Ähnlich läuft es bei einer unabhängigen Wasserversorgung über einen eigenen Gartenbrunnen: Die Bohrung ist nur der Anfang, Pumpe, Verrohrung und Anschluss summieren sich.
Solche Projekte haben eine Eigenart. Sie steigern den Wert des Grundstücks, lassen sich aber nicht in kleinen Häppchen bezahlen, weil ein Handwerker nun einmal die ganze Fläche auf einmal macht. Deshalb greifen viele zum Ratenkredit – nicht aus Not, sondern weil es unwirtschaftlich wäre, das Vorhaben über Jahre zu strecken und die Baukosten in der Zwischenzeit weiter steigen zu lassen.
Wichtig ist nur, den Kredit als das zu behandeln, was er ist: ein Werkzeug. Wie ein Spaten wird er richtig oder falsch benutzt. Und der wichtigste Schritt passiert, bevor man überhaupt eine Bank kontaktiert.
Die wichtigsten Begriffe rund um die Kreditanfrage
Bevor Sie irgendwo Zahlen eintragen, sollten Ihnen die folgenden sechs Begriffe geläufig sein. Sie tauchen in jedem Kreditvertrag auf und entscheiden über die tatsächlichen Kosten.
Sollzins. Das ist der reine Zins auf die geliehene Summe, ohne Nebenkosten. Er sieht auf den ersten Blick niedrig aus und wird gern in der Werbung genannt. Aussagekräftig ist er allein aber nicht.
Effektiver Jahreszins. Diese Zahl ist die einzige, die Sie zum Vergleichen brauchen. Sie enthält neben dem Sollzins auch die weiteren preisbestimmenden Kosten und bildet damit die Gesamtbelastung ab. Die Verbraucherzentrale bringt es auf den Punkt: Man solle Angebote von möglichst vielen Kreditinstituten vergleichen, wobei der effektive Jahreszins die einzig aussagekräftige Größe sei – und ausschließlich Angebote mit gleicher Laufzeit gegenüberstellen. Wer stattdessen Sollzinsen vergleicht, vergleicht Äpfel mit Birnen.
Bonität und SCHUFA. Bonität beschreibt, wie zuverlässig eine Bank ihr Geld zurückerwartet. Grundlage ist unter anderem der SCHUFA-Score. Je besser dieser Wert, desto günstiger der Zins. Deshalb lohnt es sich, die eigene SCHUFA-Selbstauskunft vor der Anfrage einmal zu prüfen und veraltete Einträge korrigieren zu lassen.
Laufzeit. Die Laufzeit bestimmt die Höhe der monatlichen Rate. Eine lange Laufzeit senkt die Rate, erhöht aber die Gesamtkosten, weil länger Zinsen anfallen. Bei einem Gartenprojekt ist eine Faustregel hilfreich: Der Kredit sollte nicht länger laufen als das, was er finanziert, sinnvoll genutzt wird.
Sondertilgung. Damit ist die Möglichkeit gemeint, außerplanmäßig einen Teil des Kredits zurückzuzahlen, etwa wenn unerwartet Geld hereinkommt. Viele Institute erlauben pro Jahr die kostenlose Rückzahlung von bis zu fünf, manchmal zehn Prozent der ursprünglichen Summe. Das sollte man sich schon bei Vertragsabschluss schriftlich zusichern lassen.
Verwendungszweck. Manche Banken geben günstigere Zinsen, wenn der Kredit zweckgebunden ist, etwa als Modernisierungs- oder Renovierungskredit. Ein Gartenumbau, der Haus und Grundstück aufwertet, fällt oft in diese Kategorie – nachfragen lohnt sich.
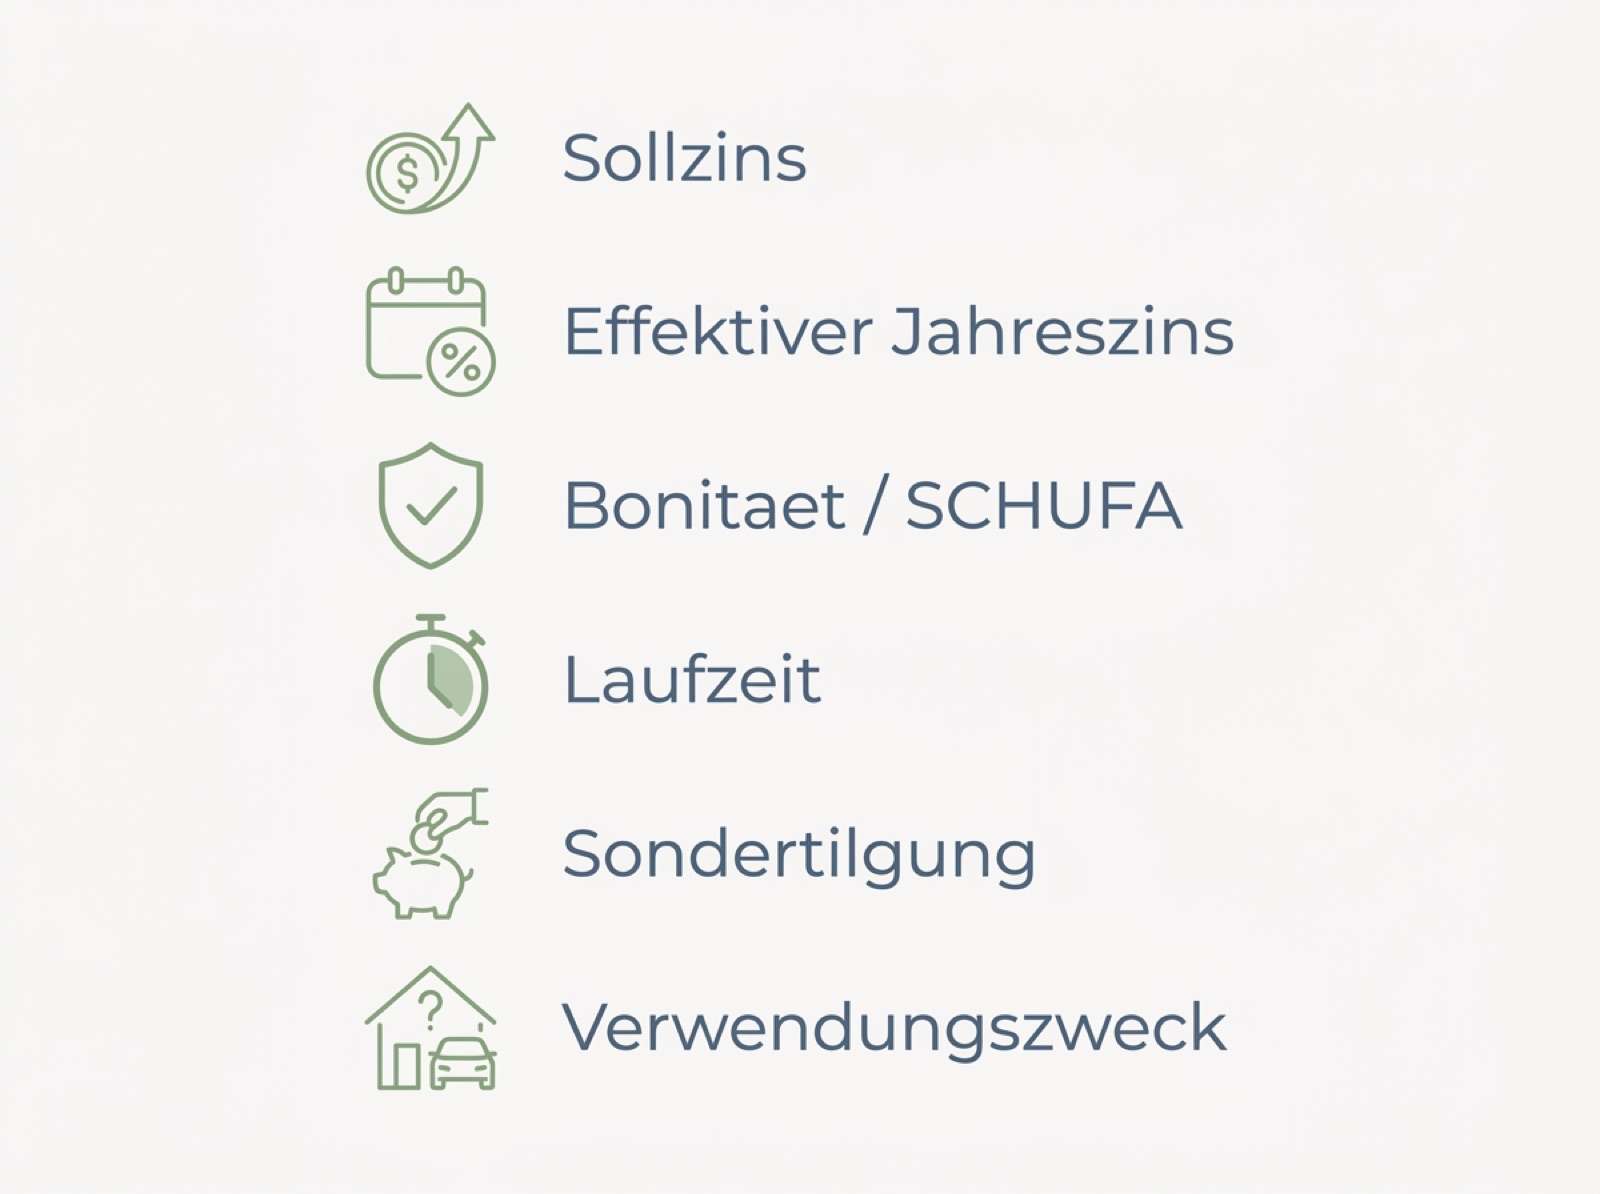
Sechs Begriffe entscheiden über die tatsächlichen Kosten eines Gartenkredits.
Ein Recht, das viele nicht kennen: der Widerruf
Ein Punkt geht in der Aufregung fast immer unter, dabei ist er ein starkes Sicherheitsnetz. Bei einem Verbraucherdarlehensvertrag haben Sie ein gesetzliches Widerrufsrecht. Der Gesetzgeber gewährt Kreditnehmern nach § 495 BGB ein Widerrufsrecht – die Frist beträgt in der Regel vierzehn Tage nach Vertragsschluss und ordnungsgemäßer Belehrung.
Das heißt praktisch: Auch wenn Sie unterschrieben haben, sind Sie nicht auf ewig gebunden. Fällt Ihnen zu Hause auf, dass ein anderes Angebot doch günstiger war oder dass die Rate zu hoch angesetzt ist, können Sie den Vertrag innerhalb der Frist rückgängig machen. Dieses Wissen nimmt der Kreditanfrage viel von ihrem Druck – man muss nicht im Verkaufsgespräch die perfekte Entscheidung treffen.
Die Vorbereitung, die den Zins drückt
Der günstigste Kredit entsteht nicht am Bankschalter, sondern am Küchentisch. Wer vorher rechnet, verschafft sich eine Verhandlungsposition. Drei Dinge gehören dazu.
Erstens eine ehrliche Kostenaufstellung. Holen Sie mindestens zwei, besser drei Handwerkerangebote ein und rechnen Sie einen Puffer von zehn bis fünfzehn Prozent für Unvorhergesehenes ein. Gerade bei Erdarbeiten – etwa für eine Grundstückssicherung mit einem Doppelstabmattenzaun oder das Fundament eines Gartenhauses – kommen unter der Oberfläche gern Überraschungen zum Vorschein.
Zweitens eine realistische Ratenrechnung. Rechnen Sie nach, wie viel Sie monatlich dauerhaft aufbringen können, ohne dass es eng wird. Denken Sie dabei an absehbare Einkommenseinbußen oder steigende Kosten – ein Rat, den auch die Verbraucherzentrale gibt. Eine Rate, die im Sommer bequem ist, kann im Winter mit der Heizkostenabrechnung plötzlich schwer wiegen.
Drittens der Blick auf den Gesamtwert. Ein hochwertiges Holzhaus im Garten oder ein gepflegter Außenbereich mit Whirlpool und passender Bepflanzung steigert nicht nur die Lebensqualität, sondern auch den Wert der Immobilie. Diese Wertsteigerung ist ein Argument, das Sie im Kreditgespräch ruhig nennen dürfen – sie macht das Vorhaben für die Bank berechenbarer.
Der günstigste Kredit entsteht am Küchentisch: erst rechnen, dann anfragen.
Alternativen und Zuschüsse, an die kaum jemand denkt
Ein Kredit ist nicht immer der erste und einzige Weg. Bevor Sie anfragen, lohnt ein kurzer Blick auf günstigere oder ergänzende Möglichkeiten. Wer den Umbau ohnehin in Etappen plant, kann einen Teil aus dem laufenden Budget bestreiten und nur die große, unteilbare Position finanzieren – etwa das Fundament, während die Bepflanzung später aus eigener Tasche kommt.
Auch öffentliche Förderung ist bei Gartenprojekten häufiger möglich, als man denkt. Maßnahmen, die zur Klimaanpassung beitragen – eine Zisterne zur Regenwassernutzung, die Entsiegelung befestigter Flächen oder eine Dachbegrünung –, werden in vielen Kommunen bezuschusst. Solche Programme laufen über Städte und Gemeinden und sind selten prominent beworben; ein Anruf beim örtlichen Umwelt- oder Bauamt bringt oft mehr, als eine Stunde Online-Recherche. Fällt ein solcher Zuschuss aus, sinkt die benötigte Kreditsumme – und damit die Zinslast über die gesamte Laufzeit.
Wichtig ist bei alldem, Wohnbezug und Grundstückswert im Blick zu behalten. Wer sein Grundstück aufwertet, sollte auch die steuerliche Seite kennen; ein Werkzeug wie der digitale Grundsteuer-Viewer hilft, die Folgen einer Wertsteigerung realistisch einzuschätzen. So wird aus dem Bauchgefühl eine belastbare Zahl, mit der sich auch im Kreditgespräch besser argumentieren lässt.
Häufige Fehler, die teuer werden
Zwei Muster tauchen immer wieder auf. Das erste ist die Streuanfrage: Man stellt bei fünf Banken gleichzeitig eine echte Kreditanfrage, in der Hoffnung auf das beste Angebot. Das kann den SCHUFA-Score verschlechtern. Der Trick ist, ausdrücklich eine „Konditionsanfrage“ statt einer „Kreditanfrage“ zu stellen – Erstere ist schufaneutral und liefert trotzdem konkrete Zahlen.
Das zweite Muster ist die Restschuldversicherung, die im Gespräch oft nebenbei mit angeboten wird. Sie klingt beruhigend, ist aber häufig teuer und leistet im Ernstfall wenig. Prüfen Sie ein solches Angebot immer getrennt vom Kredit und lassen Sie sich zu nichts drängen. Wenn eine Bank die Kreditzusage an den Abschluss einer Versicherung koppelt, ist das ein Warnsignal.
Wer diese Fallen kennt, geht die Sache gelassener an. Und ganz nebenbei sortiert sich beim Durchrechnen oft auch das eigentliche Projekt neu – nicht selten stellt man fest, dass die halb so teure Variante die klügere ist.
Häufige Fragen
Welcher Kredit passt zu einem Gartenprojekt?
In den meisten Fällen ein klassischer Ratenkredit mit fester Laufzeit und festem Zins, oft als Modernisierungs- oder Renovierungskredit deklariert. Wichtig sind ein niedriger effektiver Jahreszins, kostenlose Sondertilgungen und eine Rate, die dauerhaft zum Haushaltsbudget passt.
Wie hoch sollte die monatliche Rate maximal sein?
Als grobe Orientierung sollte die Kreditrate zusammen mit allen anderen festen Ausgaben genug Luft im Budget lassen. Entscheidend ist nicht eine feste Prozentzahl, sondern eine ehrliche Rechnung mit Puffer für unerwartete Kosten wie Reparaturen oder höhere Nebenkosten.
Verbessert ein Gartenprojekt den Wert meiner Immobilie?
Häufig ja. Eine solide Terrasse, ein Gartenhaus oder eine gepflegte Außenanlage werten Grundstück und Immobilie auf. Diese Wertsteigerung lässt sich im Kreditgespräch als Argument einbringen, weil sie das Vorhaben für die Bank nachvollziehbarer macht.
Kann ich einen unterschriebenen Kreditvertrag rückgängig machen?
Ja, bei einem Verbraucherdarlehensvertrag besteht in der Regel ein vierzehntägiges Widerrufsrecht nach ordnungsgemäßer Belehrung. Innerhalb dieser Frist lässt sich der Vertrag ohne Angabe von Gründen widerrufen, etwa wenn Sie nachträglich ein günstigeres Angebot finden.